Domain ktxi.de kaufen?
Wir ziehen mit dem Projekt
ktxi.de um.
Sind Sie am Kauf der Domain
ktxi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ktxi.de kaufen?
Was sind die Voraussetzungen für die Absetzbarkeit von beruflichen Fortbildungskosten?
Die Fortbildungskosten müssen beruflich veranlasst sein und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dienen. Die Kosten müssen in unmittelbarem Zusammenhang mit dem ausgeübten Beruf stehen. Die Aufwendungen müssen nachgewiesen und belegt werden können. **
Kann man mit einer RNN-Fahrkarte Bus, Bahn und auch Zug fahren?
Ja, mit einer RNN-Fahrkarte kann man sowohl Busse als auch Bahnen nutzen. Ob auch Züge inbegriffen sind, hängt von der genauen Gültigkeit der Fahrkarte ab. Es ist ratsam, die Bedingungen der RNN-Fahrkarte zu überprüfen, um sicherzustellen, dass Züge ebenfalls inbegriffen sind. **
Ähnliche Suchbegriffe für Absetzbarkeit
Top-Angebote
Produkte zum Begriff Absetzbarkeit:
-
Koffer - ein Satz Koffer - 148 Liter - Geeignet für Reisen mit Zug, Flugzeug und AutoDieses Kofferset hat ein Gesamtvolumen von 148 Litern. Die Koffer können für Reisen mit dem Zug, Flugzeug oder Auto verwendet werden.Gesamtvolumen: 148 LiterAnwendungDie Koffer eignen sich für Reisen mit dem Zug, Flugzeug oder Auto. Die Gesamtkapazität des Sets beträgt 148 Liter.484,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
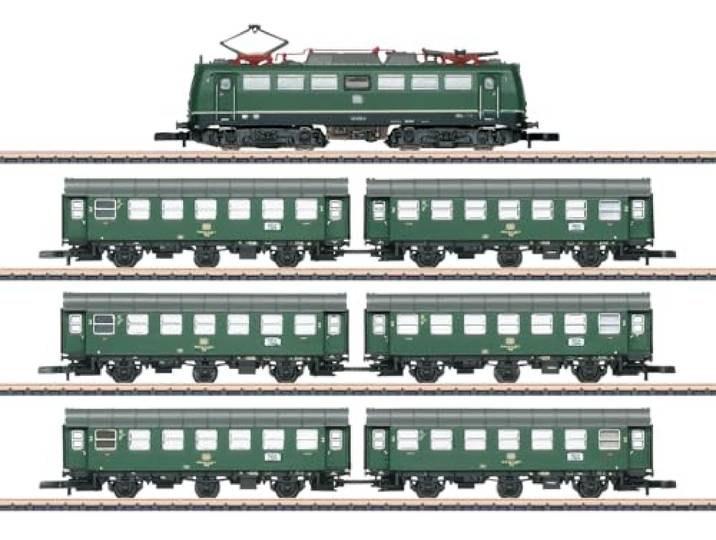
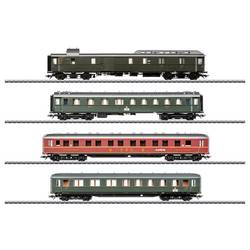
Märklin 042491 H0 Schnellzug-Set 1 D74 DB Schnellzug-Set 1 D74 DBVorbild: Schnellzugwagen-Set besteht aus den folgenden 4 Wagen unterschiedlicher Bauarten zum Schnellzug D 74. 1 vierachsiger Gepäck- und Postwagen PwPost4ü. 1 vierachsiger Sitzwagen ABC4ü, 1./2./3. Klasse (Einheitsbauart 1928-30). 1 vierachsiger Schürzen-Schlafwagen WLAB4ü(e) der DSG. 1 vierachsiger Schürzenwagen BC4üwe, 2./3. Klasse. Zuglauf: D 74 Hamburg Altona - Basel SBB, für den Streckenabschnitt Frankfurt-Basel SBB. Deutsche Bundesbahn (DB) und Deutsche Speisewagen- und Schlafwagen-Gesellschaft (DSG). Betriebszustand um 1955. Modell: Detaillierte Ausführung in vollem Längenmaßstab. Befahrbarer Mindestradius 360 mm. Alle Wagen mit serienmäßig eingebauter LED-Innenbeleuchtung, mit warmweißen Leuchtdioden (LED) und Pufferkondensator. Schnellzugwagen ABC4ü, 1./2./3. Klasse mit Schleifer zur Stromaufnahme, versorgt über die serienmäßig eingebauten stromführenden Kurzkupplungsköpfe den ganzen Wagenverband mit Strom. Dazu ist eine fest definierte Fahrzeugreihenfolge vorgegeben. Gepäck- und Postwagen PwPost4ü zur Gepäckabteil-Seite mit stromführender Kurzkupplung, Postabteil-Seite zur Lokomotive mit normalem Kurzkupplungskopf für niedrige Pufferhöhe. Alle anderen Wagen mit stromführenden Kurzkupplungsköpfen ausgestattet. Kurze Faltenbälge liegen zum Austausch bei. Aufgedruckte Wagenlaufschilder und Ordnungsnummern. Ein Leporello zeigt die Darstellung des gesamten Zuges und die vorbildgerechte Einordnung der einzelnen Wagen im Zug-Verband. Gesamtlänge über Puffer ca. 103 cm. Das Schnellzugwagen-Set 1 ist passend zur Neukonstruktion der Schnellzug-Dampflokomotive BR 01.10 mit Neubau-Kessel, mit der Artikelnummer 39105 und kann mit den Schnellzugwagen aus 42533 und 42526 zum vorbildgerechten D 74 ergänzt werden. Dieses Schnellzugwagen-Set finden Sie in Gleichstromausführung im Trix H0-Sortiment unter der Artikelnummer 23651.429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Möglichkeiten der steuerlichen Absetzbarkeit von Unterkunftsaufwendungen gibt es für Arbeitnehmer?
Arbeitnehmer können Unterkunftskosten als Werbungskosten in der Steuererklärung angeben, wenn sie aus beruflichen Gründen eine Zweitwohnung benötigen. Die Kosten für eine doppelte Haushaltsführung können ebenfalls steuerlich abgesetzt werden. Bei einer beruflich bedingten Auswärtstätigkeit können Übernachtungskosten als Werbungskosten geltend gemacht werden. **
-
Wie wirkt sich die Absetzbarkeit von Werbungskosten auf die Einkommenssteuer aus?
Die Absetzbarkeit von Werbungskosten reduziert das zu versteuernde Einkommen, was zu einer niedrigeren Einkommenssteuer führt. Dadurch können Steuerpflichtige ihre Steuerlast verringern und mehr Nettoeinkommen behalten. Es ist wichtig, alle relevanten Werbungskosten korrekt zu erfassen, um von dieser steuerlichen Entlastung zu profitieren. **
-
Welche Ausgaben sind steuerlich absetzbar und wie können Steuerpflichtige ihre Absetzbarkeit maximieren?
Ausgaben wie Spenden, Arbeitsmittel und Fortbildungskosten sind steuerlich absetzbar. Steuerpflichtige können ihre Absetzbarkeit maximieren, indem sie alle relevanten Belege sammeln, Pauschalen nutzen und gegebenenfalls Steuerberatung in Anspruch nehmen. Zudem sollten sie sich über aktuelle Gesetzesänderungen informieren, um keine Abzugsmöglichkeiten zu verpassen. **
-
Welche Voraussetzungen müssen erfüllt sein, um Unterhaltsleistungen von der steuerlichen Absetzbarkeit zu profitieren?
Um Unterhaltsleistungen steuerlich absetzen zu können, muss der Unterhaltsempfänger unbeschränkt einkommensteuerpflichtig sein. Zudem darf der Unterhalt nicht als außergewöhnliche Belastung geltend gemacht werden. Die Unterhaltsleistungen müssen zudem nachweisbar sein, zum Beispiel durch Überweisungsbelege oder Verträge. **
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Absetzbarkeit:
-
Was sind die Voraussetzungen für die Absetzbarkeit von beruflichen Fortbildungskosten?
Die Fortbildungskosten müssen beruflich veranlasst sein und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dienen. Die Kosten müssen in unmittelbarem Zusammenhang mit dem ausgeübten Beruf stehen. Die Aufwendungen müssen nachgewiesen und belegt werden können. **
-
Kann man mit einer RNN-Fahrkarte Bus, Bahn und auch Zug fahren?
Ja, mit einer RNN-Fahrkarte kann man sowohl Busse als auch Bahnen nutzen. Ob auch Züge inbegriffen sind, hängt von der genauen Gültigkeit der Fahrkarte ab. Es ist ratsam, die Bedingungen der RNN-Fahrkarte zu überprüfen, um sicherzustellen, dass Züge ebenfalls inbegriffen sind. **
-
Welche Möglichkeiten der steuerlichen Absetzbarkeit von Unterkunftsaufwendungen gibt es für Arbeitnehmer?
Arbeitnehmer können Unterkunftskosten als Werbungskosten in der Steuererklärung angeben, wenn sie aus beruflichen Gründen eine Zweitwohnung benötigen. Die Kosten für eine doppelte Haushaltsführung können ebenfalls steuerlich abgesetzt werden. Bei einer beruflich bedingten Auswärtstätigkeit können Übernachtungskosten als Werbungskosten geltend gemacht werden. **
-
Wie wirkt sich die Absetzbarkeit von Werbungskosten auf die Einkommenssteuer aus?
Die Absetzbarkeit von Werbungskosten reduziert das zu versteuernde Einkommen, was zu einer niedrigeren Einkommenssteuer führt. Dadurch können Steuerpflichtige ihre Steuerlast verringern und mehr Nettoeinkommen behalten. Es ist wichtig, alle relevanten Werbungskosten korrekt zu erfassen, um von dieser steuerlichen Entlastung zu profitieren. **
Ähnliche Suchbegriffe für Absetzbarkeit
-
Koffer - ein Satz Koffer - 148 Liter - Geeignet für Reisen mit Zug, Flugzeug und AutoDieses Kofferset hat ein Gesamtvolumen von 148 Litern. Die Koffer können für Reisen mit dem Zug, Flugzeug oder Auto verwendet werden.Gesamtvolumen: 148 LiterAnwendungDie Koffer eignen sich für Reisen mit dem Zug, Flugzeug oder Auto. Die Gesamtkapazität des Sets beträgt 148 Liter.484,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin 042491 H0 Schnellzug-Set 1 D74 DB Schnellzug-Set 1 D74 DBVorbild: Schnellzugwagen-Set besteht aus den folgenden 4 Wagen unterschiedlicher Bauarten zum Schnellzug D 74. 1 vierachsiger Gepäck- und Postwagen PwPost4ü. 1 vierachsiger Sitzwagen ABC4ü, 1./2./3. Klasse (Einheitsbauart 1928-30). 1 vierachsiger Schürzen-Schlafwagen WLAB4ü(e) der DSG. 1 vierachsiger Schürzenwagen BC4üwe, 2./3. Klasse. Zuglauf: D 74 Hamburg Altona - Basel SBB, für den Streckenabschnitt Frankfurt-Basel SBB. Deutsche Bundesbahn (DB) und Deutsche Speisewagen- und Schlafwagen-Gesellschaft (DSG). Betriebszustand um 1955. Modell: Detaillierte Ausführung in vollem Längenmaßstab. Befahrbarer Mindestradius 360 mm. Alle Wagen mit serienmäßig eingebauter LED-Innenbeleuchtung, mit warmweißen Leuchtdioden (LED) und Pufferkondensator. Schnellzugwagen ABC4ü, 1./2./3. Klasse mit Schleifer zur Stromaufnahme, versorgt über die serienmäßig eingebauten stromführenden Kurzkupplungsköpfe den ganzen Wagenverband mit Strom. Dazu ist eine fest definierte Fahrzeugreihenfolge vorgegeben. Gepäck- und Postwagen PwPost4ü zur Gepäckabteil-Seite mit stromführender Kurzkupplung, Postabteil-Seite zur Lokomotive mit normalem Kurzkupplungskopf für niedrige Pufferhöhe. Alle anderen Wagen mit stromführenden Kurzkupplungsköpfen ausgestattet. Kurze Faltenbälge liegen zum Austausch bei. Aufgedruckte Wagenlaufschilder und Ordnungsnummern. Ein Leporello zeigt die Darstellung des gesamten Zuges und die vorbildgerechte Einordnung der einzelnen Wagen im Zug-Verband. Gesamtlänge über Puffer ca. 103 cm. Das Schnellzugwagen-Set 1 ist passend zur Neukonstruktion der Schnellzug-Dampflokomotive BR 01.10 mit Neubau-Kessel, mit der Artikelnummer 39105 und kann mit den Schnellzugwagen aus 42533 und 42526 zum vorbildgerechten D 74 ergänzt werden. Dieses Schnellzugwagen-Set finden Sie in Gleichstromausführung im Trix H0-Sortiment unter der Artikelnummer 23651.429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Ausgaben sind steuerlich absetzbar und wie können Steuerpflichtige ihre Absetzbarkeit maximieren?
Ausgaben wie Spenden, Arbeitsmittel und Fortbildungskosten sind steuerlich absetzbar. Steuerpflichtige können ihre Absetzbarkeit maximieren, indem sie alle relevanten Belege sammeln, Pauschalen nutzen und gegebenenfalls Steuerberatung in Anspruch nehmen. Zudem sollten sie sich über aktuelle Gesetzesänderungen informieren, um keine Abzugsmöglichkeiten zu verpassen. **
-
Welche Voraussetzungen müssen erfüllt sein, um Unterhaltsleistungen von der steuerlichen Absetzbarkeit zu profitieren?
Um Unterhaltsleistungen steuerlich absetzen zu können, muss der Unterhaltsempfänger unbeschränkt einkommensteuerpflichtig sein. Zudem darf der Unterhalt nicht als außergewöhnliche Belastung geltend gemacht werden. Die Unterhaltsleistungen müssen zudem nachweisbar sein, zum Beispiel durch Überweisungsbelege oder Verträge. **
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.