Domain ktxi.de kaufen?
Wir ziehen mit dem Projekt
ktxi.de um.
Sind Sie am Kauf der Domain
ktxi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ktxi.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Koffer - ein Satz Koffer - 148 Liter - Geeignet für Reisen mit Zug, Flugzeug und AutoDieses Kofferset hat ein Gesamtvolumen von 148 Litern. Die Koffer können für Reisen mit dem Zug, Flugzeug oder Auto verwendet werden.Gesamtvolumen: 148 LiterAnwendungDie Koffer eignen sich für Reisen mit dem Zug, Flugzeug oder Auto. Die Gesamtkapazität des Sets beträgt 148 Liter.484,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
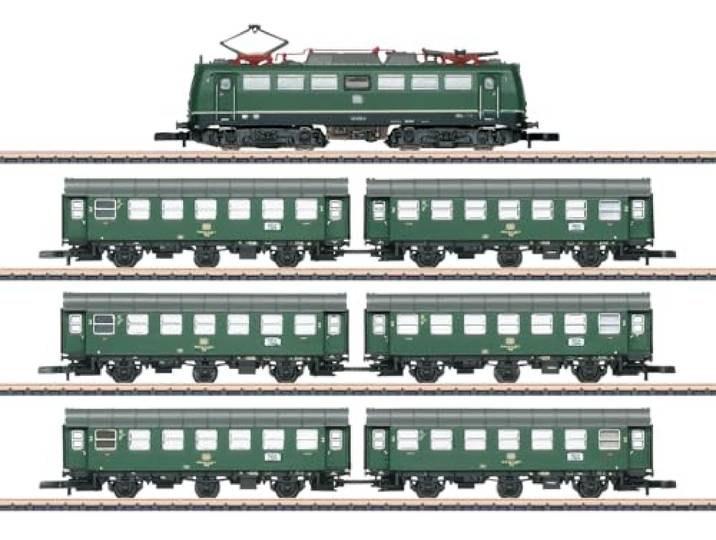
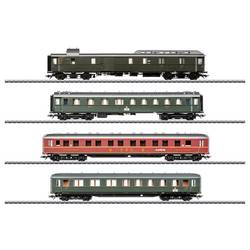
Märklin 042491 H0 Schnellzug-Set 1 D74 DB Schnellzug-Set 1 D74 DBVorbild: Schnellzugwagen-Set besteht aus den folgenden 4 Wagen unterschiedlicher Bauarten zum Schnellzug D 74. 1 vierachsiger Gepäck- und Postwagen PwPost4ü. 1 vierachsiger Sitzwagen ABC4ü, 1./2./3. Klasse (Einheitsbauart 1928-30). 1 vierachsiger Schürzen-Schlafwagen WLAB4ü(e) der DSG. 1 vierachsiger Schürzenwagen BC4üwe, 2./3. Klasse. Zuglauf: D 74 Hamburg Altona - Basel SBB, für den Streckenabschnitt Frankfurt-Basel SBB. Deutsche Bundesbahn (DB) und Deutsche Speisewagen- und Schlafwagen-Gesellschaft (DSG). Betriebszustand um 1955. Modell: Detaillierte Ausführung in vollem Längenmaßstab. Befahrbarer Mindestradius 360 mm. Alle Wagen mit serienmäßig eingebauter LED-Innenbeleuchtung, mit warmweißen Leuchtdioden (LED) und Pufferkondensator. Schnellzugwagen ABC4ü, 1./2./3. Klasse mit Schleifer zur Stromaufnahme, versorgt über die serienmäßig eingebauten stromführenden Kurzkupplungsköpfe den ganzen Wagenverband mit Strom. Dazu ist eine fest definierte Fahrzeugreihenfolge vorgegeben. Gepäck- und Postwagen PwPost4ü zur Gepäckabteil-Seite mit stromführender Kurzkupplung, Postabteil-Seite zur Lokomotive mit normalem Kurzkupplungskopf für niedrige Pufferhöhe. Alle anderen Wagen mit stromführenden Kurzkupplungsköpfen ausgestattet. Kurze Faltenbälge liegen zum Austausch bei. Aufgedruckte Wagenlaufschilder und Ordnungsnummern. Ein Leporello zeigt die Darstellung des gesamten Zuges und die vorbildgerechte Einordnung der einzelnen Wagen im Zug-Verband. Gesamtlänge über Puffer ca. 103 cm. Das Schnellzugwagen-Set 1 ist passend zur Neukonstruktion der Schnellzug-Dampflokomotive BR 01.10 mit Neubau-Kessel, mit der Artikelnummer 39105 und kann mit den Schnellzugwagen aus 42533 und 42526 zum vorbildgerechten D 74 ergänzt werden. Dieses Schnellzugwagen-Set finden Sie in Gleichstromausführung im Trix H0-Sortiment unter der Artikelnummer 23651.429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Koffer - ein Satz Koffer - 148 Liter - Geeignet für Reisen mit Zug, Flugzeug und AutoDieses Kofferset hat ein Gesamtvolumen von 148 Litern. Die Koffer können für Reisen mit dem Zug, Flugzeug oder Auto verwendet werden.Gesamtvolumen: 148 LiterAnwendungDie Koffer eignen sich für Reisen mit dem Zug, Flugzeug oder Auto. Die Gesamtkapazität des Sets beträgt 148 Liter.484,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin 042491 H0 Schnellzug-Set 1 D74 DB Schnellzug-Set 1 D74 DBVorbild: Schnellzugwagen-Set besteht aus den folgenden 4 Wagen unterschiedlicher Bauarten zum Schnellzug D 74. 1 vierachsiger Gepäck- und Postwagen PwPost4ü. 1 vierachsiger Sitzwagen ABC4ü, 1./2./3. Klasse (Einheitsbauart 1928-30). 1 vierachsiger Schürzen-Schlafwagen WLAB4ü(e) der DSG. 1 vierachsiger Schürzenwagen BC4üwe, 2./3. Klasse. Zuglauf: D 74 Hamburg Altona - Basel SBB, für den Streckenabschnitt Frankfurt-Basel SBB. Deutsche Bundesbahn (DB) und Deutsche Speisewagen- und Schlafwagen-Gesellschaft (DSG). Betriebszustand um 1955. Modell: Detaillierte Ausführung in vollem Längenmaßstab. Befahrbarer Mindestradius 360 mm. Alle Wagen mit serienmäßig eingebauter LED-Innenbeleuchtung, mit warmweißen Leuchtdioden (LED) und Pufferkondensator. Schnellzugwagen ABC4ü, 1./2./3. Klasse mit Schleifer zur Stromaufnahme, versorgt über die serienmäßig eingebauten stromführenden Kurzkupplungsköpfe den ganzen Wagenverband mit Strom. Dazu ist eine fest definierte Fahrzeugreihenfolge vorgegeben. Gepäck- und Postwagen PwPost4ü zur Gepäckabteil-Seite mit stromführender Kurzkupplung, Postabteil-Seite zur Lokomotive mit normalem Kurzkupplungskopf für niedrige Pufferhöhe. Alle anderen Wagen mit stromführenden Kurzkupplungsköpfen ausgestattet. Kurze Faltenbälge liegen zum Austausch bei. Aufgedruckte Wagenlaufschilder und Ordnungsnummern. Ein Leporello zeigt die Darstellung des gesamten Zuges und die vorbildgerechte Einordnung der einzelnen Wagen im Zug-Verband. Gesamtlänge über Puffer ca. 103 cm. Das Schnellzugwagen-Set 1 ist passend zur Neukonstruktion der Schnellzug-Dampflokomotive BR 01.10 mit Neubau-Kessel, mit der Artikelnummer 39105 und kann mit den Schnellzugwagen aus 42533 und 42526 zum vorbildgerechten D 74 ergänzt werden. Dieses Schnellzugwagen-Set finden Sie in Gleichstromausführung im Trix H0-Sortiment unter der Artikelnummer 23651.429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.